
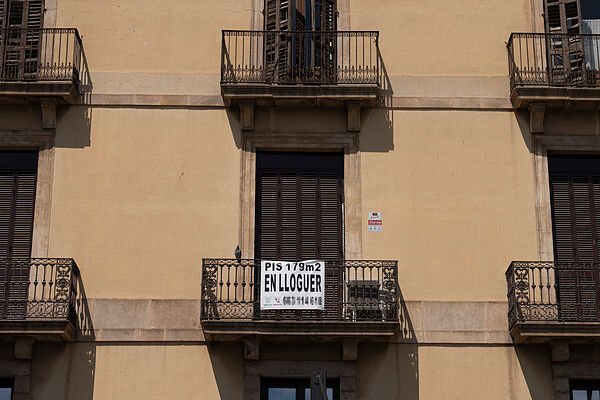
Invertir en vivienda está dejando de ser rentable porque los números no salen. Los inversores que acudían al mercado para comprar una casa, rehabilitarla y volver a vender en busca de un margen atractivo empiezan a retraer posiciones por la escasez de oportunidades, sobre todo en las grandes capitales. Y los que adquirían una vivienda para ponerla en el mercado del alquiler también se agazapan por la pérdida de rentabilidad de los arrendamientos y por la inseguridad jurídica. «Todo tiene un límite y el límite está llegando por la demanda que ya no da a más con los precios», apunta José María Alfaro , presidente de la F ederación de Asociaciones Inmobiliarias (FAI) . Se trata de todo un giro de guion en el mercado, que había encontrado en el auge de la inversión en vivienda una importante plataforma para multiplicar el número de operaciones. Entre mediados de 2022 y finales de 2024, cuando las compraventas cayeron a plomo por el encarecimiento de las hipotecas coincidiendo con las subidas de tipos de interés del BCE, fueron los inversores los que mantuvieron a flote el negocio inmobiliario. Entonces se empezó a detectar esta tendencia por el aumento de las compras de casas a tocateja, que en momentos puntuales llegó a representar hasta la mitad de las operaciones que se hacían en España. Según los datos del Colegio de Registradores, en el segundo trimestre de 2023, casi el 40% de las casas en España se compraron sin hipoteca y en el mismo periodo de 2024 fueron el 36%. En la primavera de 2025, tras la reactivación hipotecaria descendió bruscamente al 28% y en el segundo trimestre de este año ya apenas pasó a representar el 23% de las adquisiciones.También la asociación de usuarios financieros Asufin apuntó hace unos meses a que el porcentaje de quienes optaban por hipotecarse para adquirir una segunda vivienda en inversión había bajado del 56,2% al 33,7% durante los primeros meses del año.«Se están financiando más operaciones porque la gente no llega y que la inversión se esté perdiendo tiene todo el sentido», explica Alfaro. El profesional inmobiliario hace una radiografía de la situación, y dice que el problema escala desde pequeños inversores a medianos y grandes. Lo analiza así: «Un inversor pequeño que puede tener 100.000 euros para invertir antes se compraba un piso, hacía ‘flipping’ (comprar para rehabilitar y volver a vender), financiaba una parte y podía obtener, después de la reforma y la venta, un 10% o un 15% limpio. Ahora se está retrayendo porque no lo ve claro con estos precios».5,7% Pérdida de rentabilidad del alquiler El alquiler ha perdido un 1% de rentabilidad en los últimos cinco años, pese al récord de precios de los arrendamientos.En el caso del inversor mediano, con capacidad para gastar entre 200.000 y 400.000 euros, Alfaro señala que este empieza a buscar otro tipo de soluciones como comprar pisos alquilados, comprar propiedades ocupadas o incluso adquirir viviendas ocupadas haciéndose cargo de todo el proceso judicial, «porque ahí sí ve margen». En el caso del inversor con mayor capacidad, el representante del sector asegura que se muestran reticentes a hacer grandes operaciones como antaño en base a los informes que manejan y que ya apuntan a que España toca techo en muchas de sus plazas inmobiliarias. Enric Jiménez, CEO de Property Buyers by Somrie , firma que trabaja para los inversores en su búsqueda de oportunidades de vivienda, asegura que el interés sigue latente en los perfiles que tradicionalmente invierten en inmobiliario. «Siempre buscan oportunidades que le encajen en diferentes modelos, ya sea patrimonialista o flipping». Pero reconoce que en el caso de los ahorradores, estos «empiezan a ver muchas barreras desde la administración o tienen miedo de alquilar viviendas por la poca protección, además de que la leve subida de intereses también cuenta en negativo, en el momento de decidir».Pérdida de rentabilidad del alquilerLa clave también está en la pérdida de la rentabilidad del alquiler, por los altos precios de compra y el agotamiento de las subidas de los arrendamientos, que ya se empieza a asentar en algunas de las grandes capitales españolas. Lo apuntaba recientemente el portal inmobiliario Fotocasa, quien reconocía una caída de la rentabilidad hasta un 5,7%, 1 punto menos que hace cinco años (un 6,7% en 2021). Ferran Font, director de estudios de Pisos.com , sin embargo apunta a que la clave sigue estando en la relación entre el precio de compra y el alquiler que se puede obtener, que hace que en algunas ciudades, el fuerte encarecimiento de la vivienda comprima el retorno. Pero hay lugares donde todavía se puede sacar una buena tajada, como Tarragona (7,98%), Sevilla (7,70%) y Huesca (7,40%), según los datos de este portal. En cambio, en San Sebastián apenas llega al 3,86%, y en otras importantes capitales como Palma (4,41%), Málaga (4,69%), o Madrid (5,48%) el atractivo va cuesta abajo. ¿Dónde es interesante entonces invertir en vivienda? Además de las capitales antes citadas, Font enumera a Jaén, Castellón o Murcia como otros ejemplos donde comprar para alquiler supera el 7% de rentabilidad anual. Jiménez de Property Buyers by Somrie también apunta a localizaciones que estén cerca de grandes proyectos logísticos, donde nuevas fabricas atraen a trabajadores, como la periferia de Valencia, la periferia de Lérida o la de Madrid. «Son lugares perfectos».Por su parte, Alfaro de FAI destaca que, como ocurre con la compra para primera residencia, también se percibe una «mancha de aceite» de la demanda inversora y ahora buscan otras ubicaciones en busca del mayor rédito posible. «Un compañero me decía hace poco que media Madrid se está yendo a Cantabria; y otro también me dijo que tiene inversores en Baleares que ya no quieren saber nada de allí y se están yendo al norte porque dice que con lo que compran una vivienda en Baleares se compran dos en Asturias o Cantabria». Invertir en vivienda está dejando de ser rentable porque los números no salen. Los inversores que acudían al mercado para comprar una casa, rehabilitarla y volver a vender en busca de un margen atractivo empiezan a retraer posiciones por la escasez de oportunidades, sobre todo en las grandes capitales. Y los que adquirían una vivienda para ponerla en el mercado del alquiler también se agazapan por la pérdida de rentabilidad de los arrendamientos y por la inseguridad jurídica. «Todo tiene un límite y el límite está llegando por la demanda que ya no da a más con los precios», apunta José María Alfaro , presidente de la F ederación de Asociaciones Inmobiliarias (FAI) . Se trata de todo un giro de guion en el mercado, que había encontrado en el auge de la inversión en vivienda una importante plataforma para multiplicar el número de operaciones. Entre mediados de 2022 y finales de 2024, cuando las compraventas cayeron a plomo por el encarecimiento de las hipotecas coincidiendo con las subidas de tipos de interés del BCE, fueron los inversores los que mantuvieron a flote el negocio inmobiliario. Entonces se empezó a detectar esta tendencia por el aumento de las compras de casas a tocateja, que en momentos puntuales llegó a representar hasta la mitad de las operaciones que se hacían en España. Según los datos del Colegio de Registradores, en el segundo trimestre de 2023, casi el 40% de las casas en España se compraron sin hipoteca y en el mismo periodo de 2024 fueron el 36%. En la primavera de 2025, tras la reactivación hipotecaria descendió bruscamente al 28% y en el segundo trimestre de este año ya apenas pasó a representar el 23% de las adquisiciones.También la asociación de usuarios financieros Asufin apuntó hace unos meses a que el porcentaje de quienes optaban por hipotecarse para adquirir una segunda vivienda en inversión había bajado del 56,2% al 33,7% durante los primeros meses del año.«Se están financiando más operaciones porque la gente no llega y que la inversión se esté perdiendo tiene todo el sentido», explica Alfaro. El profesional inmobiliario hace una radiografía de la situación, y dice que el problema escala desde pequeños inversores a medianos y grandes. Lo analiza así: «Un inversor pequeño que puede tener 100.000 euros para invertir antes se compraba un piso, hacía ‘flipping’ (comprar para rehabilitar y volver a vender), financiaba una parte y podía obtener, después de la reforma y la venta, un 10% o un 15% limpio. Ahora se está retrayendo porque no lo ve claro con estos precios».5,7% Pérdida de rentabilidad del alquiler El alquiler ha perdido un 1% de rentabilidad en los últimos cinco años, pese al récord de precios de los arrendamientos.En el caso del inversor mediano, con capacidad para gastar entre 200.000 y 400.000 euros, Alfaro señala que este empieza a buscar otro tipo de soluciones como comprar pisos alquilados, comprar propiedades ocupadas o incluso adquirir viviendas ocupadas haciéndose cargo de todo el proceso judicial, «porque ahí sí ve margen». En el caso del inversor con mayor capacidad, el representante del sector asegura que se muestran reticentes a hacer grandes operaciones como antaño en base a los informes que manejan y que ya apuntan a que España toca techo en muchas de sus plazas inmobiliarias. Enric Jiménez, CEO de Property Buyers by Somrie , firma que trabaja para los inversores en su búsqueda de oportunidades de vivienda, asegura que el interés sigue latente en los perfiles que tradicionalmente invierten en inmobiliario. «Siempre buscan oportunidades que le encajen en diferentes modelos, ya sea patrimonialista o flipping». Pero reconoce que en el caso de los ahorradores, estos «empiezan a ver muchas barreras desde la administración o tienen miedo de alquilar viviendas por la poca protección, además de que la leve subida de intereses también cuenta en negativo, en el momento de decidir».Pérdida de rentabilidad del alquilerLa clave también está en la pérdida de la rentabilidad del alquiler, por los altos precios de compra y el agotamiento de las subidas de los arrendamientos, que ya se empieza a asentar en algunas de las grandes capitales españolas. Lo apuntaba recientemente el portal inmobiliario Fotocasa, quien reconocía una caída de la rentabilidad hasta un 5,7%, 1 punto menos que hace cinco años (un 6,7% en 2021). Ferran Font, director de estudios de Pisos.com , sin embargo apunta a que la clave sigue estando en la relación entre el precio de compra y el alquiler que se puede obtener, que hace que en algunas ciudades, el fuerte encarecimiento de la vivienda comprima el retorno. Pero hay lugares donde todavía se puede sacar una buena tajada, como Tarragona (7,98%), Sevilla (7,70%) y Huesca (7,40%), según los datos de este portal. En cambio, en San Sebastián apenas llega al 3,86%, y en otras importantes capitales como Palma (4,41%), Málaga (4,69%), o Madrid (5,48%) el atractivo va cuesta abajo. ¿Dónde es interesante entonces invertir en vivienda? Además de las capitales antes citadas, Font enumera a Jaén, Castellón o Murcia como otros ejemplos donde comprar para alquiler supera el 7% de rentabilidad anual. Jiménez de Property Buyers by Somrie también apunta a localizaciones que estén cerca de grandes proyectos logísticos, donde nuevas fabricas atraen a trabajadores, como la periferia de Valencia, la periferia de Lérida o la de Madrid. «Son lugares perfectos».Por su parte, Alfaro de FAI destaca que, como ocurre con la compra para primera residencia, también se percibe una «mancha de aceite» de la demanda inversora y ahora buscan otras ubicaciones en busca del mayor rédito posible. «Un compañero me decía hace poco que media Madrid se está yendo a Cantabria; y otro también me dijo que tiene inversores en Baleares que ya no quieren saber nada de allí y se están yendo al norte porque dice que con lo que compran una vivienda en Baleares se compran dos en Asturias o Cantabria». Invertir en vivienda está dejando de ser rentable porque los números no salen. Los inversores que acudían al mercado para comprar una casa, rehabilitarla y volver a vender en busca de un margen atractivo empiezan a retraer posiciones por la escasez de oportunidades, sobre todo en las grandes capitales. Y los que adquirían una vivienda para ponerla en el mercado del alquiler también se agazapan por la pérdida de rentabilidad de los arrendamientos y por la inseguridad jurídica. «Todo tiene un límite y el límite está llegando por la demanda que ya no da a más con los precios», apunta José María Alfaro , presidente de la F ederación de Asociaciones Inmobiliarias (FAI) . Se trata de todo un giro de guion en el mercado, que había encontrado en el auge de la inversión en vivienda una importante plataforma para multiplicar el número de operaciones. Entre mediados de 2022 y finales de 2024, cuando las compraventas cayeron a plomo por el encarecimiento de las hipotecas coincidiendo con las subidas de tipos de interés del BCE, fueron los inversores los que mantuvieron a flote el negocio inmobiliario. Entonces se empezó a detectar esta tendencia por el aumento de las compras de casas a tocateja, que en momentos puntuales llegó a representar hasta la mitad de las operaciones que se hacían en España. Según los datos del Colegio de Registradores, en el segundo trimestre de 2023, casi el 40% de las casas en España se compraron sin hipoteca y en el mismo periodo de 2024 fueron el 36%. En la primavera de 2025, tras la reactivación hipotecaria descendió bruscamente al 28% y en el segundo trimestre de este año ya apenas pasó a representar el 23% de las adquisiciones.También la asociación de usuarios financieros Asufin apuntó hace unos meses a que el porcentaje de quienes optaban por hipotecarse para adquirir una segunda vivienda en inversión había bajado del 56,2% al 33,7% durante los primeros meses del año.«Se están financiando más operaciones porque la gente no llega y que la inversión se esté perdiendo tiene todo el sentido», explica Alfaro. El profesional inmobiliario hace una radiografía de la situación, y dice que el problema escala desde pequeños inversores a medianos y grandes. Lo analiza así: «Un inversor pequeño que puede tener 100.000 euros para invertir antes se compraba un piso, hacía ‘flipping’ (comprar para rehabilitar y volver a vender), financiaba una parte y podía obtener, después de la reforma y la venta, un 10% o un 15% limpio. Ahora se está retrayendo porque no lo ve claro con estos precios».5,7% Pérdida de rentabilidad del alquiler El alquiler ha perdido un 1% de rentabilidad en los últimos cinco años, pese al récord de precios de los arrendamientos.En el caso del inversor mediano, con capacidad para gastar entre 200.000 y 400.000 euros, Alfaro señala que este empieza a buscar otro tipo de soluciones como comprar pisos alquilados, comprar propiedades ocupadas o incluso adquirir viviendas ocupadas haciéndose cargo de todo el proceso judicial, «porque ahí sí ve margen». En el caso del inversor con mayor capacidad, el representante del sector asegura que se muestran reticentes a hacer grandes operaciones como antaño en base a los informes que manejan y que ya apuntan a que España toca techo en muchas de sus plazas inmobiliarias. Enric Jiménez, CEO de Property Buyers by Somrie , firma que trabaja para los inversores en su búsqueda de oportunidades de vivienda, asegura que el interés sigue latente en los perfiles que tradicionalmente invierten en inmobiliario. «Siempre buscan oportunidades que le encajen en diferentes modelos, ya sea patrimonialista o flipping». Pero reconoce que en el caso de los ahorradores, estos «empiezan a ver muchas barreras desde la administración o tienen miedo de alquilar viviendas por la poca protección, además de que la leve subida de intereses también cuenta en negativo, en el momento de decidir».Pérdida de rentabilidad del alquilerLa clave también está en la pérdida de la rentabilidad del alquiler, por los altos precios de compra y el agotamiento de las subidas de los arrendamientos, que ya se empieza a asentar en algunas de las grandes capitales españolas. Lo apuntaba recientemente el portal inmobiliario Fotocasa, quien reconocía una caída de la rentabilidad hasta un 5,7%, 1 punto menos que hace cinco años (un 6,7% en 2021). Ferran Font, director de estudios de Pisos.com , sin embargo apunta a que la clave sigue estando en la relación entre el precio de compra y el alquiler que se puede obtener, que hace que en algunas ciudades, el fuerte encarecimiento de la vivienda comprima el retorno. Pero hay lugares donde todavía se puede sacar una buena tajada, como Tarragona (7,98%), Sevilla (7,70%) y Huesca (7,40%), según los datos de este portal. En cambio, en San Sebastián apenas llega al 3,86%, y en otras importantes capitales como Palma (4,41%), Málaga (4,69%), o Madrid (5,48%) el atractivo va cuesta abajo. ¿Dónde es interesante entonces invertir en vivienda? Además de las capitales antes citadas, Font enumera a Jaén, Castellón o Murcia como otros ejemplos donde comprar para alquiler supera el 7% de rentabilidad anual. Jiménez de Property Buyers by Somrie también apunta a localizaciones que estén cerca de grandes proyectos logísticos, donde nuevas fabricas atraen a trabajadores, como la periferia de Valencia, la periferia de Lérida o la de Madrid. «Son lugares perfectos».Por su parte, Alfaro de FAI destaca que, como ocurre con la compra para primera residencia, también se percibe una «mancha de aceite» de la demanda inversora y ahora buscan otras ubicaciones en busca del mayor rédito posible. «Un compañero me decía hace poco que media Madrid se está yendo a Cantabria; y otro también me dijo que tiene inversores en Baleares que ya no quieren saber nada de allí y se están yendo al norte porque dice que con lo que compran una vivienda en Baleares se compran dos en Asturias o Cantabria». RSS de noticias de economia
Noticias Similares